Inventario doméstico que puede respaldar un siniestro
Organiza fotos fechadas, fichas de objetos, recibos, copias seguras y preguntas de póliza antes de un siniestro.
Lo esencial antes de decidir
Crea inventario antes del siniestro, guarda copia segura fuera de casa y actualiza compras importantes. Documenta posesiones, pero no amplía cobertura ni garantiza pago. Revisa límites, franquicias y requisitos con el asegurador en la póliza concreta.
- Inventaría habitaciones, compras y objetos importantes.
- Relaciona recibos y fotos con identificadores constantes.
- Pregunta límites, valoración y requisitos.
Usa registros por habitación fáciles de actualizar
Registra vista general de cada habitación y detalles relevantes. Usa identificadores constantes: habitación, objeto, marca o modelo, compra y referencia del recibo. Añade números de serie útiles sin publicarlos. Para colecciones, joyas u objetos importantes, pregunta si conviene tasación o cobertura individual. Mantén historial de cambios para no borrar pruebas anteriores.
Contrasta póliza e inventario
Agrupa consultas por cobertura: bienes personales, límites especiales, valoración y franquicias. Pregunta cómo se aplican coste de reposición y valor efectivo y qué documentos exigen. Inventario y presupuesto de reparación del edificio cumplen funciones distintas. Guarda declaraciones, suplementos y contacto de siniestros, protegiendo cuenta e identidad con acceso restringido.
Prepara copias seguras y expediente de siniestro
Guarda copia protegida externa o en nube y comprueba acceso sin ordenador doméstico. Ante siniestro, contacta asegurador, registra expediente y documenta daños cuando sea seguro. Conserva recibos de medidas provisionales y consulta antes de desechar objetos. Sigue instrucciones y plazos de póliza. El inventario respalda investigación; perito y póliza determinan pruebas y cobertura.
Lista de decisión
- Inventaría habitaciones, compras y objetos importantes.
- Relaciona recibos y fotos con identificadores constantes.
- Pregunta límites, valoración y requisitos.
- Comprueba acceso a copia externa protegida.
Preguntas frecuentes
01¿El inventario garantiza precio de reposición?
No. Cobertura, valoración, límites, franquicias y pruebas dependen de póliza y siniestro.
02¿Debe ser público el inventario?
No. Puede revelar bienes valiosos e identificadores. Guárdalo privado, con copia y acceso autorizado.
Fuentes primarias y lecturas
Comprueba siempre la fecha, el ámbito y la aplicación local antes de utilizar una fuente en una decisión concreta.
Información educativa independiente. No constituye asesoramiento legal, fiscal, hipotecario ni de inversión. Verifica las normas locales y consulta profesionales autorizados antes de decidir.
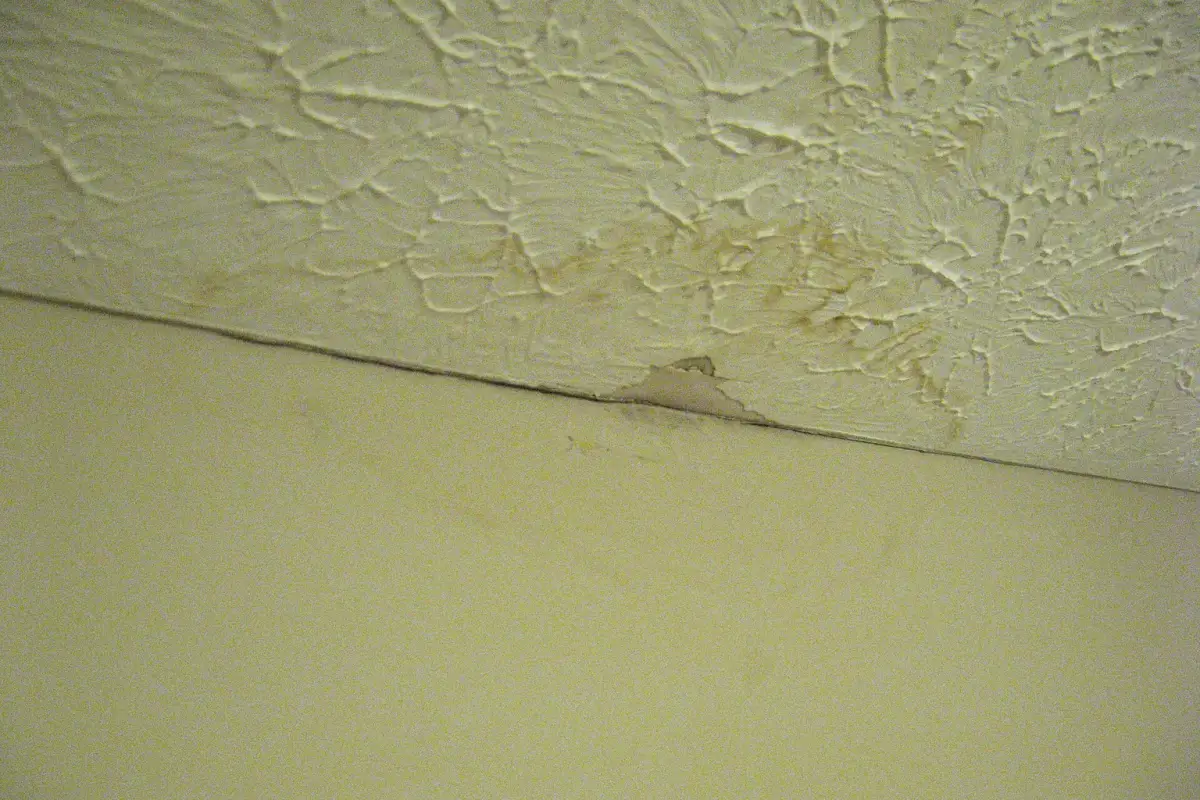
Humedad y moho: investiga la causa antes de negociar reparaciones
Prepara un expediente de humedad: observaciones, historial de filtraciones, alcance de inspección, presupuestos y pruebas de reparación del origen.
Leer el dossier
Garantías de vivienda: lee el contrato antes de pagar
Compara exclusiones, límites, visitas, aprobación y cancelación con seguros y garantías existentes.
Leer el dossier
Riesgo climático y seguro de hogar: diligencia por dirección
Combina capas oficiales de riesgo, observaciones, resiliencia del edificio y cotizaciones comparables antes de considerar asequible una vivienda.
Leer el dossier