Neto del vendedor: concilia precio y efectivo recibido
Prepara un neto del vendedor con cancelaciones, gastos, créditos, prorrateos y revisión fiscal separada.
Lo esencial antes de decidir
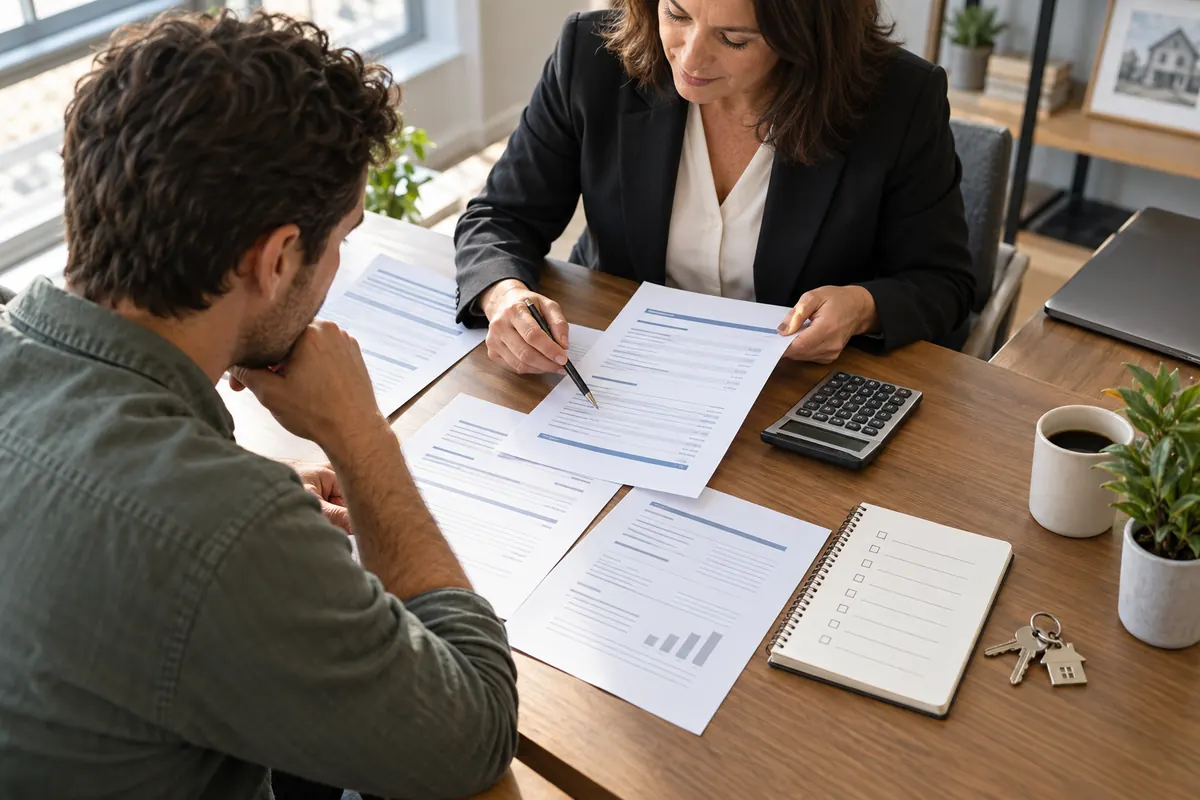
El precio no es el efectivo del vendedor. Parte del precio contractual y concilia cancelaciones documentadas, gastos, créditos al comprador y prorrateos con la liquidación. La estimación del neto tampoco es la ganancia fiscal; calcula ambas por separado.
- Obtén cancelaciones fechadas de todas las cargas.
- Desglosa gastos y créditos contractuales.
- Actualiza prorrateos si cambia la fecha.
- Separa efectivo neto de ganancia fiscal.
Usa cancelaciones válidas para la fecha de cierre
Pide a cada acreedor cancelación, fecha de validez, interés diario posterior e instrucciones verificadas con el profesional de cierre. El saldo del extracto puede omitir interés posterior u otros cargos. Incluye segunda hipoteca, línea de crédito u otra carga. Si cambia el cierre, actualiza cifras y confirma cómo se documenta la liberación de cargas.
Desglosa el recorrido de la operación
Anota compensación inmobiliaria del acuerdo real, cierre, título, impuestos de transmisión aplicables, abogado, créditos y concesiones. Añade prorrateos de impuestos y asociación según fecha y práctica local. Identifica quién paga cada concepto, sin porcentaje universal. Marca estimaciones con fuente y fecha y no restes dos veces una reparación ya incluida en un crédito.
Concilia el pago final y el expediente fiscal
Compara liquidación final y estimación concepto por concepto. Verifica la cuenta receptora por vía independiente y guarda liquidación, cancelaciones y justificante. Reserva impuestos identificados por tu asesor; el ingreso bancario no es la ganancia fiscal. Conserva cierre de compra y mejoras, pues base fiscal y gastos de venta pueden influir en el cálculo separado.
Lista de decisión
- Obtén cancelaciones fechadas de todas las cargas.
- Desglosa gastos y créditos contractuales.
- Actualiza prorrateos si cambia la fecha.
- Separa efectivo neto de ganancia fiscal.
Preguntas frecuentes
01¿El saldo hipotecario es la cancelación?
No necesariamente. Puede incluir intereses y cargos hasta una fecha concreta. Pide una cifra para el cierre real.
02¿El efectivo recibido es mi beneficio fiscal?
No. La ganancia fiscal se calcula con importe realizado y base ajustada, además de exclusiones u otros tratamientos aplicables.
Fuentes primarias y lecturas
Comprueba siempre la fecha, el ámbito y la aplicación local antes de utilizar una fuente en una decisión concreta.
Información educativa independiente. No constituye asesoramiento legal, fiscal, hipotecario ni de inversión. Verifica las normas locales y consulta profesionales autorizados antes de decidir.

Impuestos de venta: separa ganancia, patrimonio y exclusión
Organiza ganancia federal de venta, requisitos, mejoras y documentos de declaración.
Leer el dossier
Declaraciones del vendedor y documentos: cómo revisar el expediente
Convierte declaraciones, permisos, reparaciones, indicios de seguro e inspecciones en una lista fechada de hechos verificados y preguntas abiertas.
Leer el dossier
Protege el dinero del cierre frente al fraude de transferencias
Un protocolo para verificar contactos, cuentas, cambios de última hora y una transferencia posiblemente desviada.
Leer el dossier